در دنیای اقتصاد و مالی، اصطلاحهای مختلفی وجود دارند که گاهی برای افراد عادی گیجکننده به نظر میرسند. دو اصطلاح مهم که اغلب با یکدیگر اشتباه گرفته میشوند، «بحران مالی» و «بحران اقتصادی» هستند. اگرچه این دو اصطلاح در برخی موارد با یکدیگر مرتبط هستند، اما تفاوتهای اساسی بین آنها وجود دارد. در این مقاله به بررسی تعریف دقیق هر کدام، علل بروز آنها، تفاوتهای اصلی و همچنین تأثیر آنها بر زندگی روزمره مردم میپردازیم.
بحران مالی چیست؟
بحران مالی به وضعیتی گفته میشود که در آن سیستم مالی یک کشور یا منطقه با مشکلات جدی روبرو میشود. این مشکلات میتواند شامل عدم اعتماد بین بانکها، کاهش ارزش داراییها، کاهش نقدینگی و حتی ورشکستگی برخی از موسسات مالی باشد. بحران مالی معمولاً زمانی رخ میدهد که عوامل مختلفی مانند افزایش بدهی، ریسکپذیری بیش از حد در بازارهای مالی، یا عدم نظارت مناسب بر سیستم بانکی، باعث ایجاد ناپایداری در سیستم شوند.
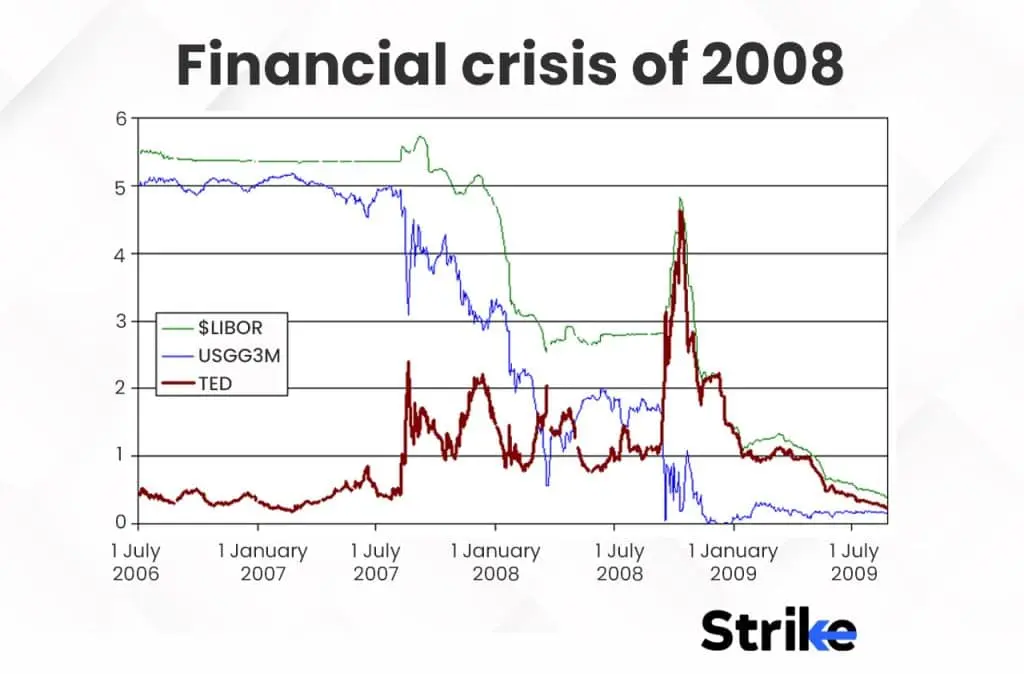
یکی از نمونههای معروف بحران مالی، بحران مالی سال ۲۰۰۸ در ایالات متحده بود که به دلیل فروپاشی بازار مسکن و وامهای بد به وجود آمد. این بحران تأثیرات گستردهای بر اقتصاد جهانی داشت و بسیاری از بانکها و موسسات مالی را به ورشکستگی کشاند. در این نوع بحران، سیستم پرداخت بین بانکها مختل میشود و حتی ممکن است برخی از بانکها نتوانند به تعهدات خود عمل کنند.
بحران اقتصادی چیست؟
بحران اقتصادی به وضعیتی گفته میشود که در آن اقتصاد یک کشور یا منطقه با کاهش رشد، افزایش بیکاری، کاهش تولید و کاهش قدرت خرید روبرو میشود. این نوع بحران معمولاً نتیجه عوامل مختلفی مانند کاهش تقاضا، افزایش هزینههای تولید، تغییرات در سیاستهای اقتصادی یا حتی تأثیرات بیرونی مانند جنگ یا بحرانهای جهانی است.
در بحران اقتصادی، مردم با کاهش درآمد، افزایش بیکاری و کاهش قدرت خرید مواجه میشوند. این وضعیت میتواند برای مدت طولانی ادامه یابد و تأثیرات عمیقی بر زندگی روزمره افراد داشته باشد. برای مثال، در دوران رکود اقتصادی، بسیاری از شرکتها ممکن است مجبور به اخراج کارمندان شوند یا تولید خود را کاهش دهند.
تفاوتهای اصلی بین بحران مالی و بحران اقتصادی
اگرچه این دو اصطلاح گاهی با یکدیگر مرتبط هستند، اما تفاوتهای اساسی بین آنها وجود دارد:
- مخاطبان اصلی: بحران مالی بیشتر بر سیستم بانکی و موسسات مالی تأثیر میگذارد، در حالی که بحران اقتصادی تأثیرات گستردهتری بر جامعه و اقتصاد کلان دارد.
- علل: بحران مالی معمولاً به دلیل مشکلات در سیستم مالی مانند وامهای بد، ریسکپذیری بیش از حد یا عدم نظارت مناسب ایجاد میشود، در حالی که بحران اقتصادی میتواند به دلایل مختلفی مانند کاهش تقاضا، افزایش هزینهها یا تغییرات سیاسی به وجود آید.
- تاثیرات: بحران مالی میتواند باعث کاهش اعتماد در سیستم بانکی و کاهش نقدینگی شود، در حالی که بحران اقتصادی تأثیرات مستقیمتری بر زندگی روزمره مردم مانند بیکاری و کاهش درآمد دارد.
- مدت زمان: بحران مالی معمولاً کوتاهمدتتر است و میتواند با تدابیر مناسب کنترل شود، در حالی که بحران اقتصادی ممکن است برای مدت طولانی ادامه یابد و تأثیرات عمیقی بر اقتصاد داشته باشد.
در برخی موارد، بحران مالی میتواند منجر به بحران اقتصادی شود. برای مثال، اگر سیستم بانکی دچار مشکل شود و بانکها نتوانند به وامدهی ادامه دهند، این موضوع میتواند باعث کاهش فعالیت اقتصادی و افزایش بیکاری شود. بنابراین، این دو نوع بحران میتوانند با یکدیگر مرتبط باشند، اما تعریف و علل آنها متفاوت است.

علل بروز بحران مالی و اقتصادی
برای درک بهتر تفاوت بین این دو نوع بحران، باید به علل بروز آنها نیز توجه کنیم:
علل بحران مالی:
- افزایش بدهیهای غیرقابل پرداخت در سیستم بانکی.
- ریسکپذیری بیش از حد در بازارهای مالی.
- عدم نظارت مناسب بر فعالیتهای بانکی.
- فروپاشی بازارهای مالی مانند بازار مسکن یا بورس.
علل بحران اقتصادی:
- کاهش تقاضا در بازارهای مصرفی.
- افزایش هزینههای تولید مانند انرژی یا مواد اولیه.
- تغییرات در سیاستهای اقتصادی مانند افزایش مالیات یا کاهش سرمایهگذاری.
- تاثیرات بیرونی مانند جنگ، بحرانهای جهانی یا تغییرات آب و هوایی.
در برخی موارد، این دو نوع بحران میتوانند با یکدیگر ترکیب شوند و تأثیرات جدیتری بر اقتصاد داشته باشند. برای مثال، اگر یک بحران مالی باعث کاهش اعتماد در سیستم بانکی شود، این موضوع میتواند منجر به کاهش سرمایهگذاری و در نتیجه بحران اقتصادی شود.
چگونه میتوان از این بحرانها جلوگیری کرد؟
پیشگیری از بحرانهای مالی و اقتصادی نیازمند تدابیر مناسب از سوی دولتها، بانکهای مرکزی و موسسات مالی است. برخی از راهکارهای کلیدی عبارتند از:
- نظارت دقیق بر فعالیتهای بانکی و بازارهای مالی.
- کنترل بر افزایش بدهیهای غیرقابل پرداخت.
- افزایش سرمایهگذاری در بخشهای تولیدی و ایجاد اشتغال.
- تغییرات مناسب در سیاستهای مالی و پولی برای حفظ تعادل اقتصادی.
- پیشبینی و مدیریت ریسکهای اقتصادی و مالی.
در برخی کشورها، استفاده از ابزارهای مالی مانند بیمههای ضد بحران یا صندوقهای نجات مالی میتواند در کاهش تأثیرات این بحرانها کمک کند. همچنین، همکاری بینالمللی و تبادل اطلاعات اقتصادی میتواند در پیشگیری از گسترش بحرانها مؤثر باشد.
تاثیر بحرانهای مالی و اقتصادی بر زندگی روزمره
هر دو نوع بحران تأثیرات جدی بر زندگی روزمره مردم دارند. در دوران بحران مالی، مردم ممکن است با مشکلاتی مانند کاهش ارزش سپردههای بانکی، محدودیت در دسترسی به وامها یا حتی ورشکستگی برخی از موسسات مالی روبرو شوند. در دوران بحران اقتصادی، افراد با کاهش درآمد، افزایش بیکاری و کاهش قدرت خرید مواجه میشوند.
برای مثال، در دوران رکود اقتصادی، بسیاری از خانوادهها ممکن است مجبور به کاهش هزینههای زندگی خود شوند یا حتی برخی از داراییهای خود را بفروشند. همچنین، افزایش بیکاری میتواند باعث افزایش استرس و نگرانی در جامعه شود. در این شرایط، حمایتهای اجتماعی و اقتصادی از سوی دولتها میتواند نقش مهمی در کاهش تأثیرات منفی این بحرانها ایفا کند.
در نهایت، درک تفاوت بین بحران مالی و اقتصادی میتواند به افراد کمک کند تا بهتر با این چالشها روبرو شوند و از تدابیر مناسب برای محافظت از داراییهای خود استفاده کنند. اگرچه این بحرانها غیرقابل پیشبینی هستند، اما آگاهی از علل و تأثیرات آنها میتواند در مدیریت بهتر این شرایط مؤثر باشد.
برای اطلاعات بیشتر در مورد مدیریت مالی شخصی و اقتصادی در دوران بحران، میتوانید به مقالات مرتبط در چجوره مراجعه کنید.